 세금공원 아카이브
세법 조문·예규·판례를 근거와 함께 모아 두는 자료실입니다.
해석이나 의견은 최소화하고, 원문과 관련 법령을 찾아보기 쉽게 정리합니다.
실제 사례와 칼럼은 네이버 블로그 '세금공원'에서 보실 수 있습니다.
새로 올라온 글
양도소득세조문 정리
[양도소득세 농지대토] 농지대토 양도소득세 감면 — 종전·신규 농지 요건, 경작기간 합산 8년, 감면 한도·사후관리 정리
조세특례제한법 §70은 농지소재지에 거주하며 직접 경작한 농지를 경작상 필요에 따라 다른 농지로 대토한 경우 양도소득세의 100%를 감면하는 제도입니다. 종전 농지를 4년 이상 재촌·자경하고, 양도…
자세히 보기 [양도소득세 개발제한구역] 개발제한구역 매수대상 토지 등 양도소득세 감면 — 매수청구·협의매수·해제 후 수용, 감면율 40%·25%, 적용기한·한도 정리
 평가기간 밖 감정가액 등을 평가심의위원회 심의를 거쳐 시가에 포함하는 상속세 및 증여세법 시행령 §49① 단서는 모법 위임범위 내의 유효한 규정임(대법원-2025-두-35499, 2026.04.02.)
 협의매수로 양도한 토지의 환산취득가액 산식 중 ‘양도 당시의 기준시가’는 보상액 산정의 근거가 된 표준지공시지가임(수원지방법원-2025-구단-10592, 2026.05.12.)
 신규주택 취득 후 2년 이내 종전주택이 수용되면 1세대 1주택 보유·거주기간 특례 적용(기획재정부 재산세제과-1234, 2010.12.23.)
최근 정리한 글
더보기 ›
양도소득세
더보기 ›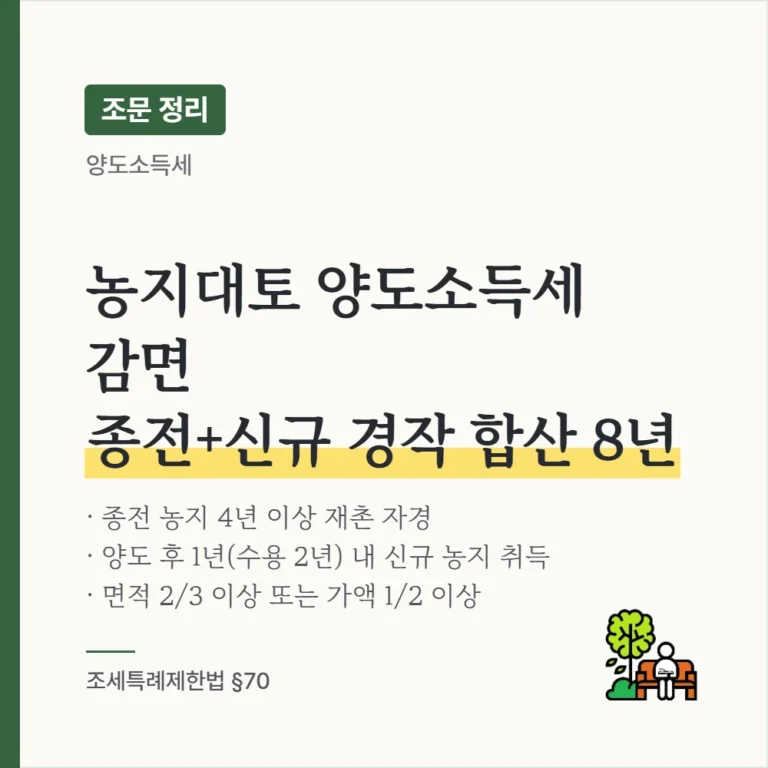 조문 정리 [양도소득세 농지대토] 농지대토 양도소득세 감면 — 종전·신규 농지 요건, 경작기간 합산 8년, 감면 한도·사후관리 정리
조세특례제한법 §70은 농지소재지에 거주하며 직접 경작한 농지를 경작상 필요에 따라 다른 농지로 대토한 경우 양도소득세의 100%를 감면하는 제도입니다. 종전 농…
 예규·판례거주주택 특례로 거주주택을 양도한 뒤 임대주택을 양도하면 거주주택 양도일 이후 기간분만 비과세(사전-2019-법령해석재산-0201, 2019.09.23.)
 예규·판례재해로 파손·철거된 주택의 조합원입주권 취득일부터 3년이 지나 다른 주택을 양도하는 경우 소득세법 시행령 156조의2④ 적용(사전-2026-법규재산-0922, 2026.10.01.)
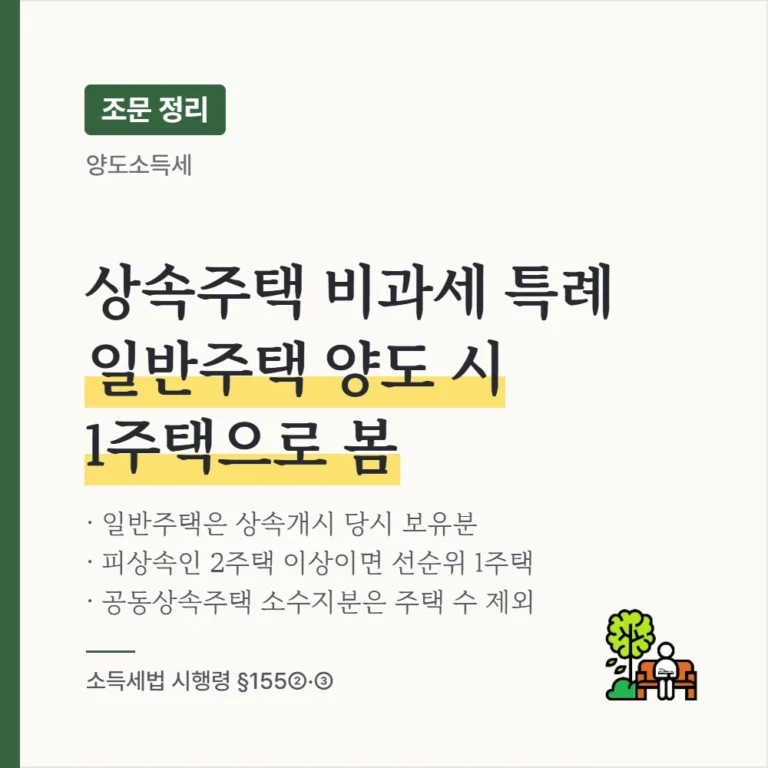
 조문 정리[양도소득세 상속주택] 상속주택 비과세 특례 — 상속받은 주택의 범위·선순위 상속주택·일반주택 요건·공동상속주택 정리
 예규·판례상속개시 당시 피상속인과 1세대이면 동거봉양 합가 전부터 보유한 주택만 상속주택으로 봄(서면-2017-부동산-2235, 2019.08.07.)
상속세·증여세
더보기 › 예규·판례 평가기간 밖 감정가액 등을 평가심의위원회 심의를 거쳐 시가에 포함하는 상속세 및 증여세법 시행령 §49① 단서는 모법 위임범위 내의 유효한 규정임(대법원-2025-두-35499, 2026.04.02.)
평가기간 밖의 매매·감정 등 가액을 평가심의위원회 심의를 거쳐 시가에 포함하도록 한 구 상속세 및 증여세법 시행령 §49① 단서는 모법의 위임범위를 벗어난 무효…
 예규·판례배우자상속공제는 사후수익자인 배우자가 신탁재산을 실제 상속받으면 적용되며 명의변경이 불가능하면 신탁원부 위탁자 변경은 필요하지 않음(서면-2026-상속증여-2957, 2026.09.02.)
 조문 정리[증여세 명의신탁] 명의신탁재산의 증여 의제 — 요건·납세의무자·증여시기·과세 제외 정리
 예규·판례공동상속주택 소수지분을 함께 소유해도 동거주택 상속공제의 1세대 1주택으로 봄(기획재정부 재산세제과-159, 2020.02.12.)
 예규·판례과세관청 의뢰 감정가액을 시가로 볼 수 없어도 법원 감정으로 상속개시일 시가가 증명되면 정당세액 초과 부분만 위법이며, 법원 감정은 상증령 §49① 요건에 구속되지 않음(대법원-2024-두-54348, 2026.05.08.)
예규·판례
더보기 ›
예규·판례 평가기간 밖 감정가액 등을 평가심의위원회 심의를 거쳐 시가에 포함하는 상속세 및 증여세법 시행령 §49① 단서는 모법 위임범위 내의 유효한 규정임(대법원-2025-두-35499, 2026.04.02.)
평가기간 밖의 매매·감정 등 가액을 평가심의위원회 심의를 거쳐 시가에 포함하도록 한 구 상속세 및 증여세법 시행령 §49① 단서는 모법의 위임범위를 벗어난 무효…
예규·판례협의매수로 양도한 토지의 환산취득가액 산식 중 ‘양도 당시의 기준시가’는 보상액 산정의 근거가 된 표준지공시지가임(수원지방법원-2025-구단-10592, 2026.05.12.)
예규·판례신규주택 취득 후 2년 이내 종전주택이 수용되면 1세대 1주택 보유·거주기간 특례 적용(기획재정부 재산세제과-1234, 2010.12.23.)
예규·판례거주주택 특례로 거주주택을 양도한 뒤 임대주택을 양도하면 거주주택 양도일 이후 기간분만 비과세(사전-2019-법령해석재산-0201, 2019.09.23.)
예규·판례재해로 파손·철거된 주택의 조합원입주권 취득일부터 3년이 지나 다른 주택을 양도하는 경우 소득세법 시행령 156조의2④ 적용(사전-2026-법규재산-0922, 2026.10.01.)
그 밖의 자료
고시›
[사업인정고시] 구리토평2 공공주택지구 지정(국토교통부 고시 제2025-867호, 2025.12.31.)[사업인정고시] 서울 녹번동근린공원 도심 공공주택 복합지구 지정(국토교통부 고시 제2026-516호, 2026.09.30.)[사업인정고시] 서울서리풀1 공공주택지구 지정(국토교통부 고시 제2026-54호, 2026.02.02.)[사업인정고시] 서울서리풀2 공공주택지구 지정(국토교통부 고시 제2026-273호, 2026.06.11.)
기타세법›
[국세기본법 수정신고] 수정신고와 기한 후 신고 — 신고 대상자·기한·효력·가산세 감면 정리누진세율 적용 자산 일부만 확정신고하고 나머지 자산은 예정·확정신고를 모두 하지 않은 경우에도 부과제척기간은 5년임(기준-2026-법규기본-0022, 2026.10.15.)[국세기본법 부과제척기간] 세목·사유별 국세 부과제척기간과 기산일 정리과세전적부심사 기회 없이 한 처분을 취소한 뒤 절차를 보완해 같은 내용으로 재처분하는 것은 허용되고, 과세 유보 시한은 과세전적부심사 ‘결정’ 시점임(대법원-2026-두-30542, 2026.08.13.)
사업인정고시(수용)›
[사업인정고시] 구리토평2 공공주택지구 지정(국토교통부 고시 제2025-867호, 2025.12.31.)[사업인정고시] 서울 녹번동근린공원 도심 공공주택 복합지구 지정(국토교통부 고시 제2026-516호, 2026.09.30.)[사업인정고시] 서울서리풀1 공공주택지구 지정(국토교통부 고시 제2026-54호, 2026.02.02.)[사업인정고시] 서울서리풀2 공공주택지구 지정(국토교통부 고시 제2026-273호, 2026.06.11.)
소득세·법인세›
같은 과세연도에 같은 ETF 거래에서 이익과 손실이 각각 발생해도 배당소득 총수입금액에서 손실액을 차감하지 않음(재정경제부 금융세제과-857, 2026.10.29.)[법인세 부당행위계산] 법인과 특수관계인 간 거래의 부당행위계산 부인 — 유형·금액 기준·시가·금전 대여 이자율 정리
정비사업고시(재개발·재건축)›
[정비사업] 잠실진주아파트(잠실진주아파트 주택재건축정비사업) – 잠실래미안아이파크[정비사업] 고덕주공2단지아파트(고덕주공2단지아파트 주택재건축정비사업) – 고덕그라시움[정비사업] 고덕주공7단지아파트(고덕주공7단지아파트 주택재건축정비사업) – 고덕 롯데캐슬 베네루체[정비사업] 개포주공2단지(개포주공2단지 주택재건축정비사업) – 래미안블레스티지
취득세·보유세›
직계존속으로부터 부담부증여 시 인수채무의 유상취득 인정 여부는 취득 시점 수증자 본인의 소득·재산으로 판단하고 증여받은 부동산 자체는 고려하지 않음(대법원-2024-두-67238, 2025.10.16.)2011년 세목통합 전 상속으로 취득한 부동산을 지금 등기하면 등록세(농지 0.3%, 농지외 0.8%)가 과세됨(행정안전부 부동산세제과-2372, 2021.09.03.)
토지수용·보상›
[양도소득세 개발제한구역] 개발제한구역 매수대상 토지 등 양도소득세 감면 — 매수청구·협의매수·해제 후 수용, 감면율 40%·25%, 적용기한·한도 정리협의매수로 양도한 토지의 환산취득가액 산식 중 ‘양도 당시의 기준시가’는 보상액 산정의 근거가 된 표준지공시지가임(수원지방법원-2025-구단-10592, 2026.05.12.)신규주택 취득 후 2년 이내 종전주택이 수용되면 1세대 1주택 보유·거주기간 특례 적용(기획재정부 재산세제과-1234, 2010.12.23.)협의매수 보상 때 ‘전’으로 평가되었더라도 양도 당시 야적장 등으로 사용된 토지는 자경농지 감면 대상 아님(대법원-2013-두-20967, 2014.01.24.)
소개
박재영 세무사
세무법인리치 WM지점 대표
자료실에는 조문과 예규·판례를 의견 없이 정리하고, 세무 현장의 이야기와 생각은 네이버 블로그에 담고 있습니다. 더 깊은 이야기가 궁금하시다면 블로그에도 들러 주세요.
 세금공원박세무사의 세금이야기네이버 블로그 →
- 2017제54회 세무사시험 합격
- 2022『부의 이전』 출간
- 2024『부의 이전』 확장판 발간
- 2026『나의 토지수용보상금 지키기』 출간
- 과거장원세무사 파트너 세무사
박재영세무사사무소 대표세무사 - 현재세무법인리치 WM지점 대표
창업진흥원 창업사업 평가위원 - 상담공익사업 수용지구 세무 상담위원
(광명시흥 공공주택지구·부산 센텀2지구·용인 플랫폼시티 외 20여 곳)
매일경제 서울머니쇼 세무 상담위원수용지구 참여 이력 전체 보기
- 2026광명시흥 공공주택지구 · 부산대저 공공주택지구 · 부산연구개발특구 첨단복합지구
- 2025화성 H-테크노밸리 일반산업단지 · 충주 바이오헬스 국가산업단지 · 세종 스마트 국가산업단지
- 2024부산 센텀2지구 도시첨단산업단지 · 한남3 재정비촉진구역 주택재개발정비사업 · 구리 딸기원2지구 주택재개발정비사업
- 2023성남 서현 공공주택지구 · 안산 장상 공공주택지구 · 양주 은남 일반산업단지
- 2022용인 플랫폼시티 도시개발사업 · 광명 학온 공공주택지구 · 남양주 양정역세권 도시개발구역 · 하남 교산 공공주택지구
- 2021사천 선인 공공주택지구 · 고양 탄현 공공주택지구 · 용인 원삼면 반도체클러스터 일반산업단지
- 2020대구 연호 공공주택지구
- 2019경산 대임 공공주택지구
그 밖에 전국 도시공원·도로·하천·군사용지 등 수용사업 세금 자문 및 신고