 세금공원 아카이브
토지수용·보상조문 정리
[양도소득세 개발제한구역] 개발제한구역 매수대상 토지 등 양도소득세 감면 — 매수청구·협의매수·해제 후 수용, 감면율 40%·25%, 적용기한·한도 정리
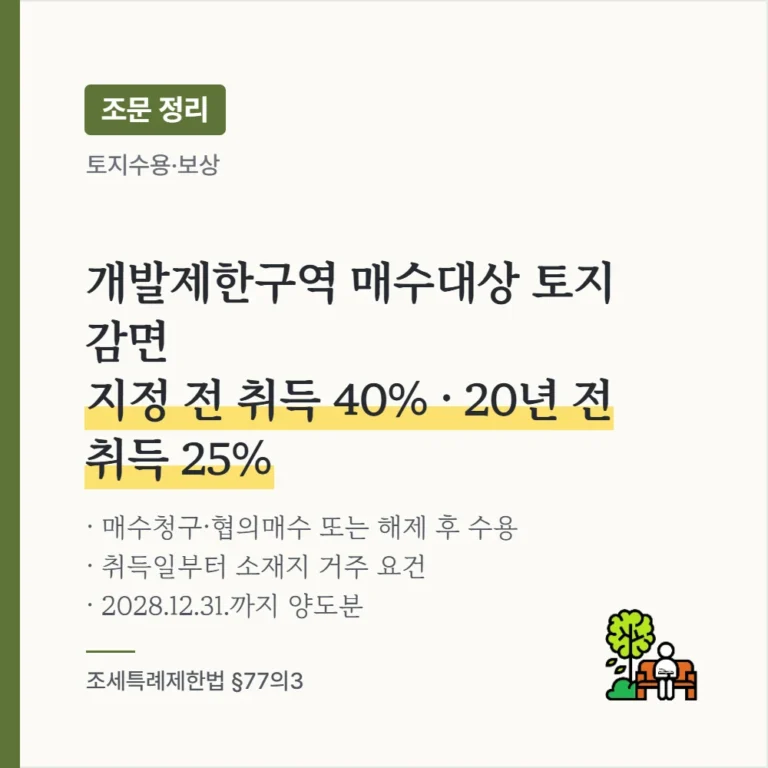
핵심 요약 조세특례제한법 §77의3은 개발제한구역 내 토지등을 매수청구·협의매수로 양도하거나, 해제된 토지등이 협의매수·수용된 경우 양도소득세를 40% 또는 25% 감면하는 제도입니다. 지정일 이전에 취득했으면 40%, 매수청구일·협의매수일(해제 토지는 사업인정고시일)부터 20년 이전에 취득했으면 25%이며, 취득일부터 그 날까지 토지 소재지에 거주해야 합니다. 2028.12.31.까지 양도분에 적용하고, 감면세액은 §77·§77의2와 합산해 과세기간별 2억원·5개 과세기간 3억원 한도(§133②)를 적용받습니다. 관련법령: 조세특례제한법 §77의3①~④, §133②·③, 조세특례제한법 시행령 … 더 읽기