세법 조문·예규·판례 정리노트

양도소득세개정 추적

[양도소득세 중과 개정] 2026년 세제개편안(정부안) — 다주택자 조정대상지역 주택 중과세율 한시 완화(2027년 +5·10%p, 2028년 +10·15%p) 등
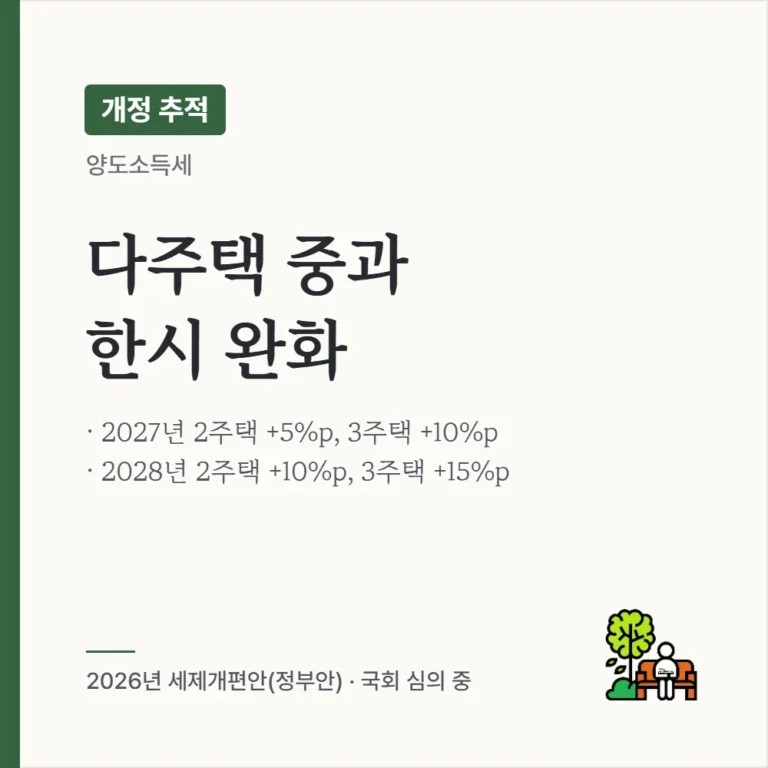
[양도소득세 중과 개정] 2026년 세제개편안(정부안) — 다주택자 조정대상지역 주택 중과세율 한시 완화(2027년 +5·10%p, 2028년 +10·15%p) 등

핵심 요약 2026년 세제개편안(정부안)은 다주택자가 2년 이상 보유한 조정대상지역 주택을 2027~2028년에 양도하면 중과세율을 한시적으로 낮추는 내용을 담고 있습니다.  1세대 2주택은 +20%p → 2027년 +5%p, 2028년 +10%p, 1세대 3주택 이상은 +30%p → 2027년 +10%p, 2028년 +15%p이며, 2029년부터는 현행 세율로 돌아갑니다.  2026.5.10.~12.31. 양도분도 2027.1.1. 이후 예정신고 또는 확정신고를 하는 경우 2027년 완화 세율을 적용하는 특례(법률안 부칙)가 함께 … 더 읽기
양도소득세개정 추적

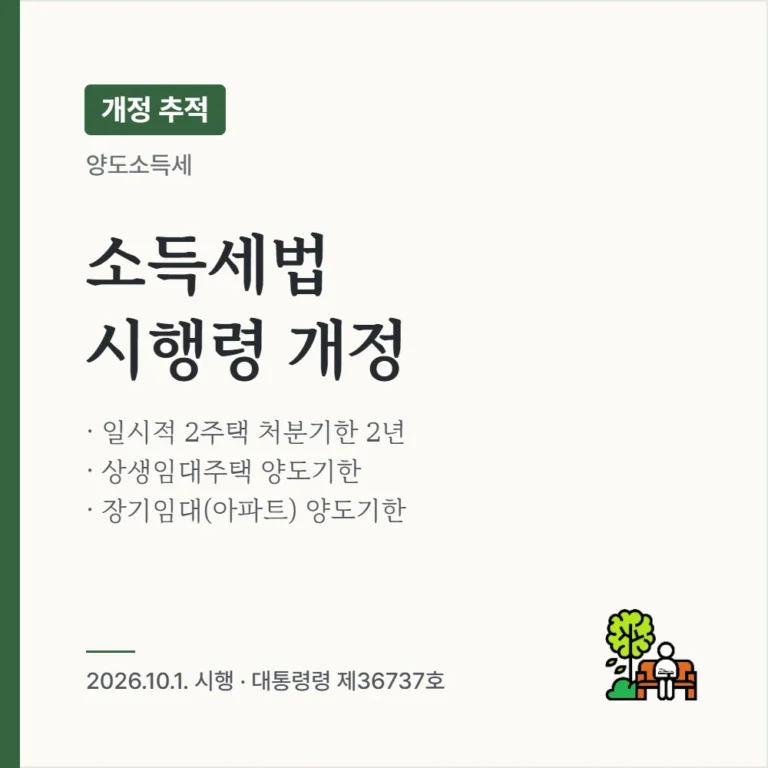
[양도소득세 시행령 개정] 2026.10.1. 시행 소득세법 시행령 개정 정리 — 일시적 2주택 처분기한·상생임대·장기임대 양도기한

[양도소득세 시행령 개정] 2026.10.1. 시행 소득세법 시행령 개정 정리 — 일시적 2주택 처분기한·상생임대·장기임대 양도기한

핵심 요약 조정대상지역의 종전 주택을 가진 1세대가 조정대상지역의 새 주택을 사면, 종전 주택을 팔아야 하는 기한이 3년에서 2년으로 줄었습니다.  2026.8.4. 이후 새 주택을 취득하고 2026.10.1. 이후 종전 주택을 파는 경우부터 적용되며, 2026.8.3. 이전에 취득하거나 계약금을 낸 경우는 종전대로 3년입니다.  상생임대주택 특례와 등록 장기임대주택(아파트)의 중과 배제에도 양도기한이 새로 생겼습니다.  관련법령: 소득세법 시행령 §155①·⑳·㉓, §155의3①, §167의3①2호·⑪, 부칙(대통령령 … 더 읽기

참고자료

조정대상지역 현황 2026 — 개념, 지정 기준, 지정(해제) 연혁과 국토교통부 고시문

조정대상지역 현황 2026 — 개념, 지정 기준, 지정(해제) 연혁과 국토교통부 고시문

조정대상지역의 개념과 지정 기준, 최초 지정부터 현재까지 국토교통부 고시에 따른 지정·해제 연혁을 정리했습니다. 특정 지역에 대해 확인하고자하는 시기가 명확히 있으시면, 목차를 통해 바로 확인하시면 되겠습니다. 관련 고시문은 최하단에 파일을 첨부해놓았으니, 다운받아 확인하실 수 있습니다. 조정대상지역이란?  조정대상지역은 박근혜 정부의 2016.11.03. 부동산 대책 때 처음 등장하였습니다. 당시에는 주택시장 과열을 막기 위해 서울 전역과 과천, 성남 등의 지역에 … 더 읽기