관련법령: 소득세법 §104⑦ / 소득세법 일부개정법률안(정부, 의안번호 제2221042호) §104⑧ 신설안·부칙 §13
- 2026년 세제개편안(정부안)은 다주택자가 2년 이상 보유한 조정대상지역 주택을 2027~2028년에 양도하면 중과세율을 한시적으로 낮추는 내용을 담고 있습니다.
- 1세대 2주택은 +20%p → 2027년 +5%p, 2028년 +10%p, 1세대 3주택 이상은 +30%p → 2027년 +10%p, 2028년 +15%p이며, 2029년부터는 현행 세율로 돌아갑니다.
- 2026.5.10.~12.31. 양도분도 2027.1.1. 이후 예정신고 또는 확정신고를 하는 경우 2027년 완화 세율을 적용하는 특례(법률안 부칙)가 함께 담겨 있습니다. 국회 심의 중인 정부안입니다.
1. 다주택자 중과 제도
조정대상지역에 있는 주택으로서 1세대 2주택에 해당하는 주택을 양도하면 기본세율(6~45%)에 20%p를, 1세대 3주택 이상에 해당하는 주택을 양도하면 30%p를 더한 세율을 적용합니다.
중과세율이 적용되는 주택은 장기보유특별공제도 적용하지 않습니다. 정부 문답자료는 한시 완화 기간에도 현행 중과와 같이 장기보유특별공제를 적용하지 않는다고 밝히고 있습니다.
2. 무엇이 바뀌나
정부안은 소득세법 §104에 중과세율 한시 완화 규정을 신설하여, 보유기간이 2년 이상인 조정대상지역 주택을 아래 기간 중 양도하는 경우 중과세율을 한시적으로 낮추도록 했습니다.
| 구분 | 현행 | 2027년 양도 | 2028년 양도 | 2029년 이후 |
| 1세대 2주택 | +20%p | +5%p | +10%p | +20%p |
| 1세대 3주택 이상 | +30%p | +10%p | +15%p | +30%p |
* 기본세율(6~45%)에 더하는 세율입니다. 2027년은 2027.1.1.~2027.12.31., 2028년은 2028.1.1.~2028.12.31. 양도분입니다.
* 보유기간이 2년 이상인 경우에 한정합니다.
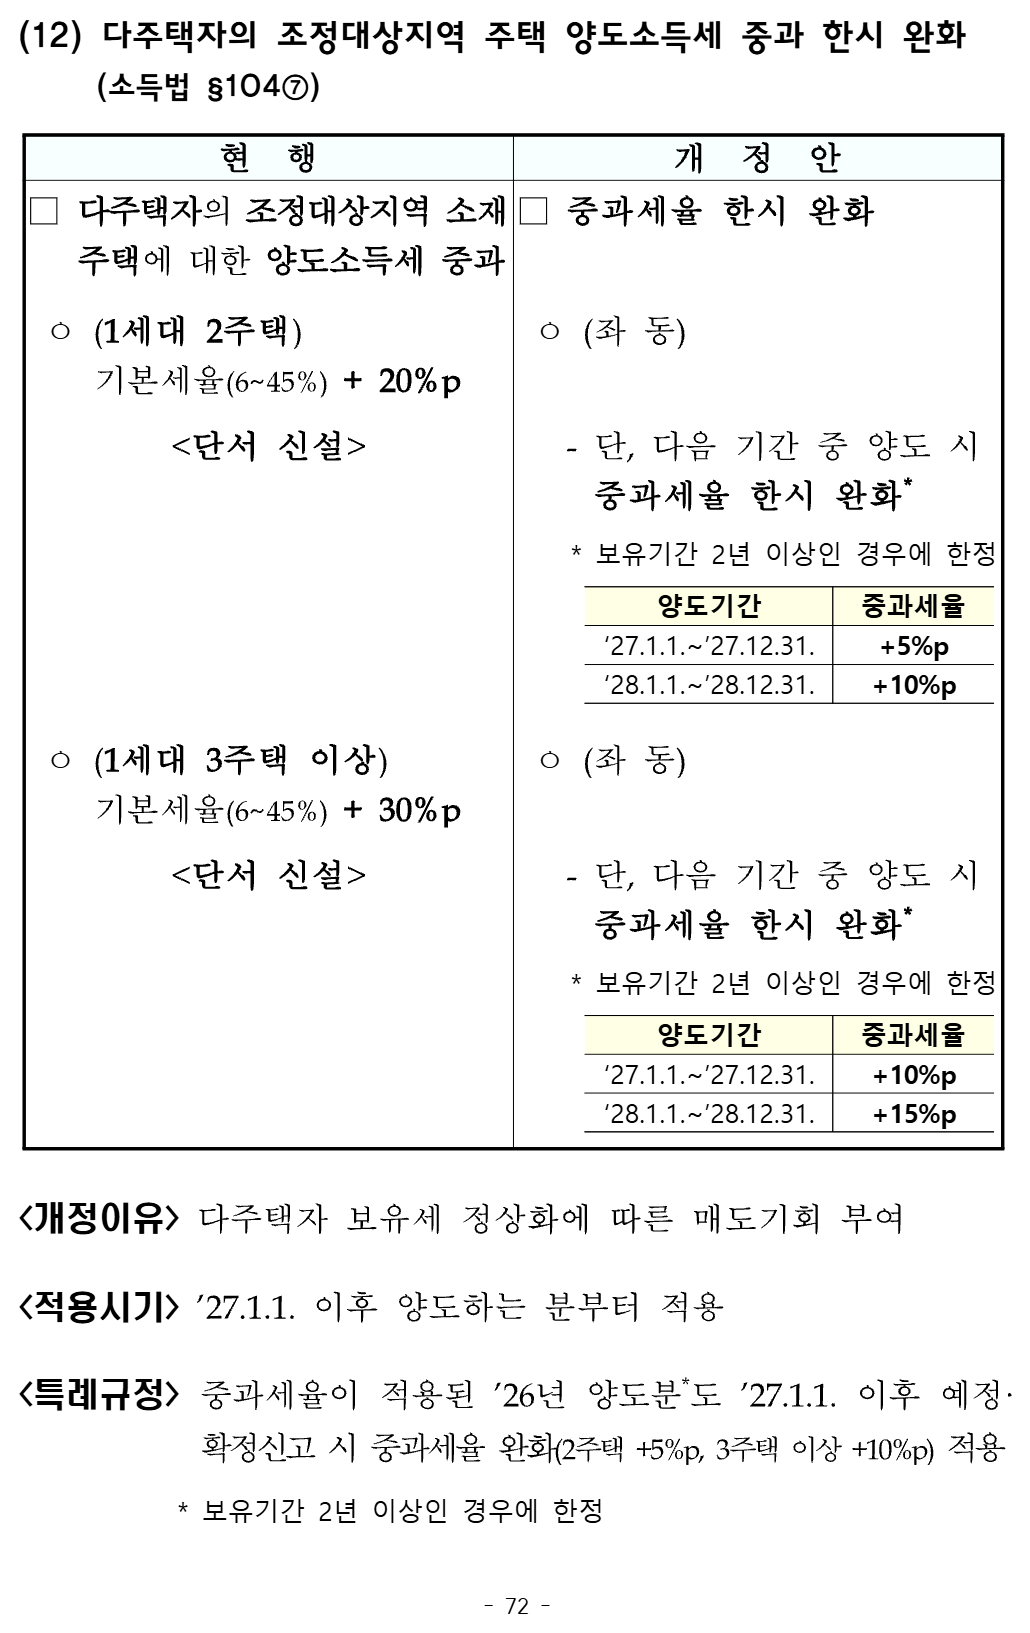
출처: 재정경제부, 「2026년 세제개편안」 상세본 72쪽
3. 언제부터 적용되나
정부안의 적용시기는 2027.1.1. 이후 양도하는 분부터입니다. 개정 이유는 다주택자 보유세 정상화에 따른 매도기회 부여입니다.
법률안 부칙 §13②은 2026.5.10.부터 2026.12.31.까지 양도한 주택으로서 2027.1.1. 이후 예정신고 또는 확정신고를 하는 경우에는 종전 §104⑦에도 불구하고 2027년 완화 세율(2주택 +5%p, 3주택 이상 +10%p)을 적용하도록 정하고 있습니다.
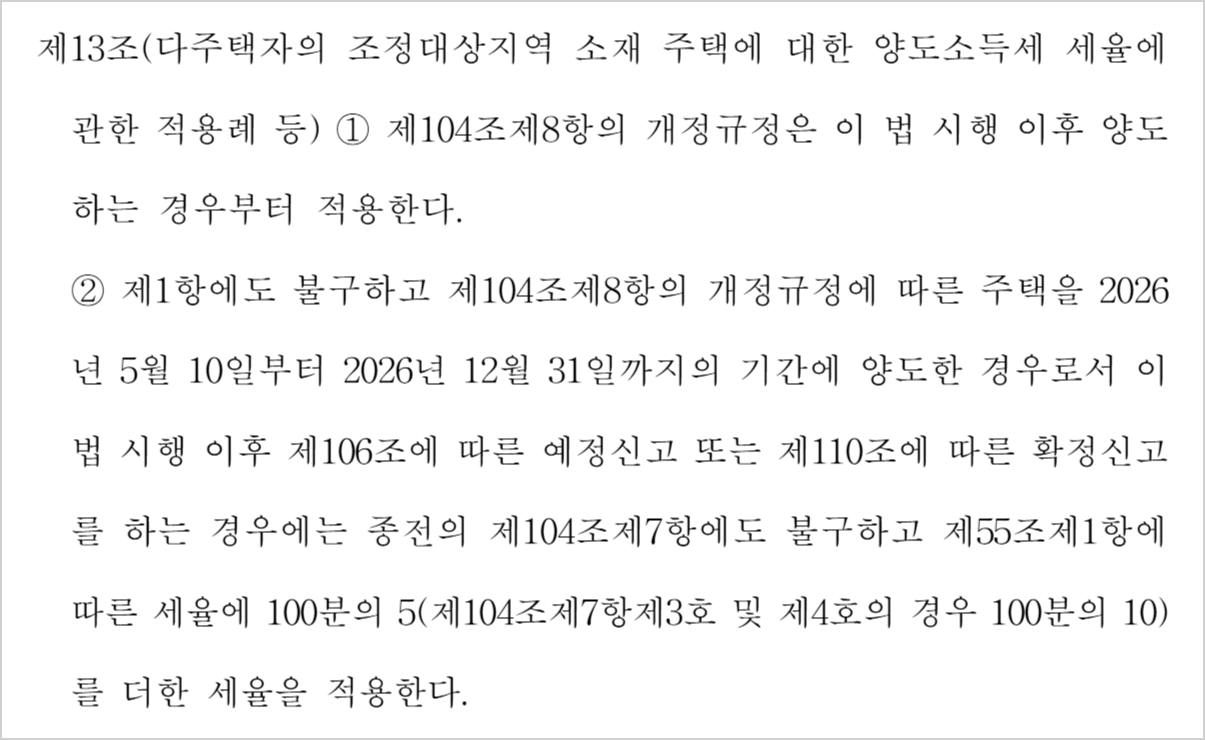
출처: 소득세법 일부개정법률안(정부, 의안번호 제2221042호) 부칙 제13조
양도소득세 확정신고 기간은 양도한 과세기간의 다음 연도 5.1.~5.31.이며, 예정신고를 한 자는 확정신고를 하지 아니할 수 있습니다(누진세율 적용대상 자산의 예정신고를 2회 이상 하는 경우 등은 제외, 소득세법 §110①·④). 정부 보도자료·문답자료는 이 특례를 ‘’26년 중 중과를 적용받은 양도분도 포함’으로만 설명하고 있습니다.
정부안이 원안대로 통과되면, 2026.5.10.~12.31. 양도분으로서 중과세율로 신고·납부한 주택도 2027.1.1. 이후 예정신고 또는 확정신고를 하는 경우 완화 세율(2주택 +5%p, 3주택 이상 +10%p)이 적용되어, 이미 납부한 세액과의 차액을 환급받을 수 있게 될 예정입니다.
4. 정부 문답자료의 적용 사례
정부 문답자료는 2주택자가 양도차익 5억원인 조정대상지역 소재 주택을 양도하는 경우를 예로 들고 있습니다.
| 양도 시기 | 양도소득세(약) | 현행 대비 |
| 현행 | 2.7억원 | - |
| 2027년 양도 | 2.0억원 | △0.7억원 |
| 2028년 양도 | 2.2억원 | △0.5억원 |
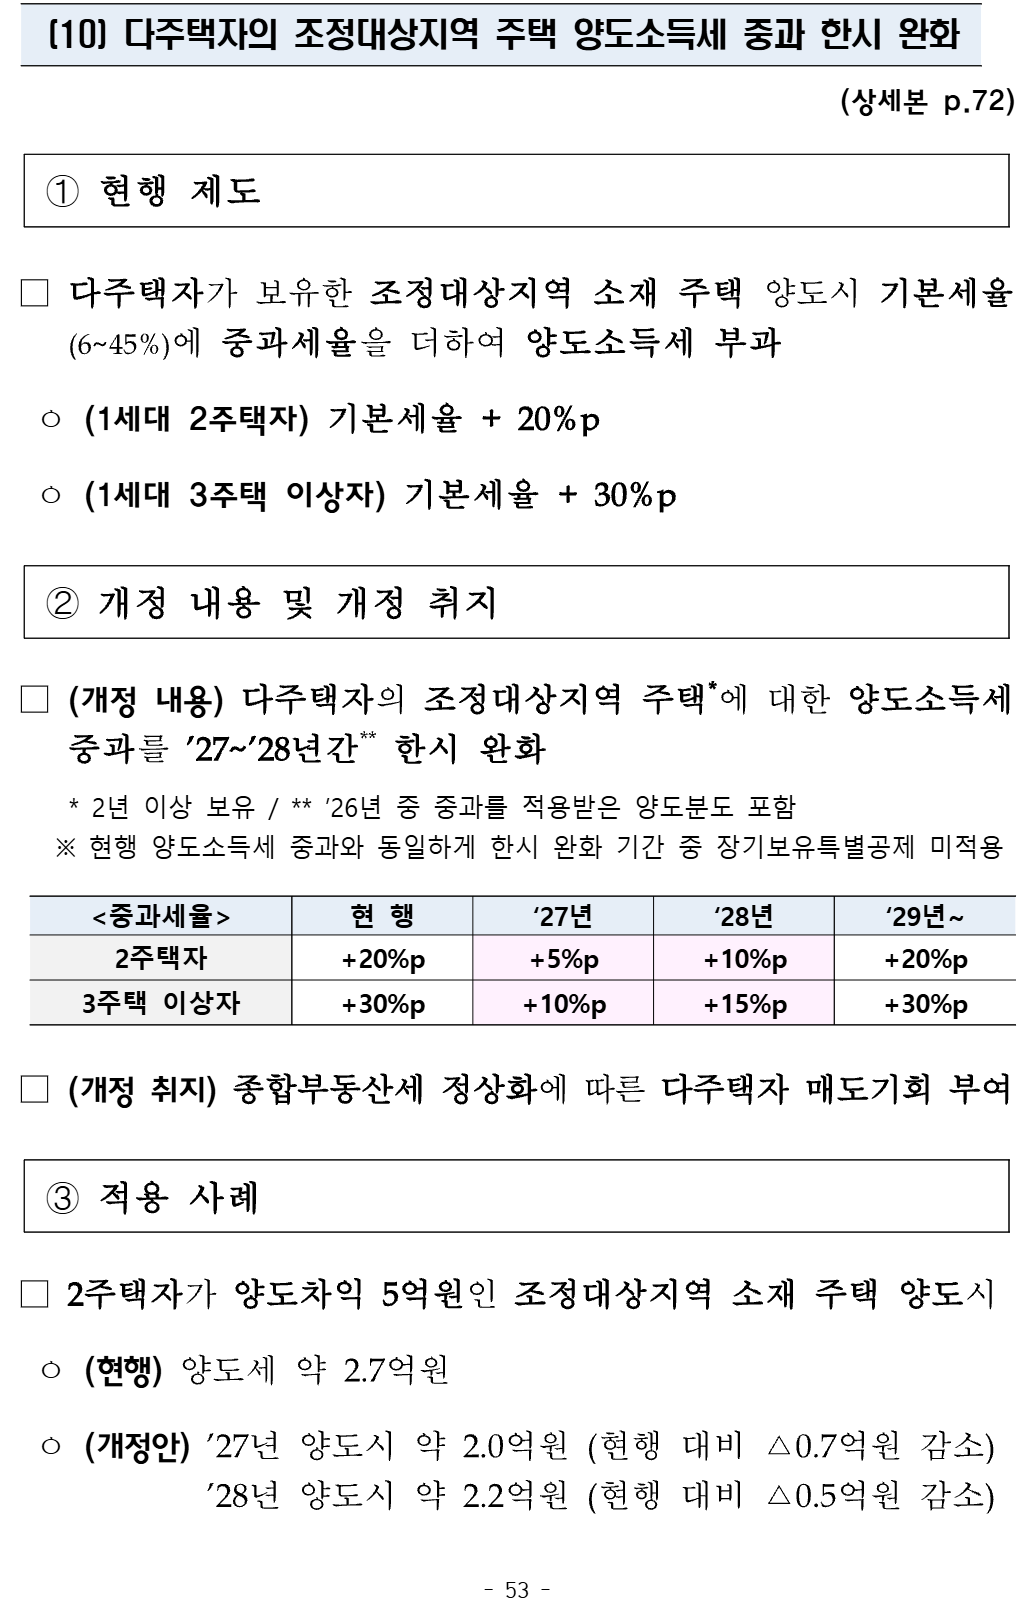
출처: 재정경제부, 「2026년 세제개편안」 문답자료 53쪽
5. 함께 발표된 매입임대 아파트 중과배제 단계적 폐지
같은 세제개편안에는 임대의무기간 종료 후 자동 등록말소된 조정대상지역 소재 매입임대 아파트(4년 단기매입임대주택, 8년 장기일반매입임대주택)에 대한 양도소득세 중과배제와 장기보유특별공제 우대를 단계적으로 폐지하는 내용도 포함되어 있습니다.
중과배제 기한(2027.12.31.)은 소득세법 시행령 §167의3⑪이 2026.9.30. 신설되어 2026.10.1.부터 시행 중이고, 2028년 양도분의 1/2 중과 등은 조세특례제한법 §97의11 신설안으로 국회 심의 중입니다.
| 양도 시기 | 다주택자 중과 | 장기보유특별공제 우대 | 근거 |
| 2027.12.31.까지 | 중과배제 | 50% | 소득세법 시행령 §167의3⑪ (2026.10.1. 시행) |
| 2028.1.1.~12.31. | 1/2 중과 (2주택 +10%p, 3주택 이상 +15%p) |
30% | 조세특례제한법 §97의11 (신설안) |
| 2029.1.1. 이후 | 중과 | 배제 | - |
* 2027.1.1. 현재 임대의무기간이 남아 있는 주택, 2027.1.1. 이후 조정대상지역으로 신규 지정된 지역의 주택, 재건축·재개발 진행 중인 주택은 의무임대종료일·지정 공고일·이전고시일 중 가장 늦은 날부터 1년 이내 중과배제·50%, 1년~2년 1/2 중과·30%, 2년 이후 중과·우대 배제입니다.
* 법인은 같은 단계로 법인세 추가과세 배제 기한을 두고(법인세법 시행령 §92의2), 2028년 양도분은 추가과세 세율 10%를 적용하는 내용입니다.
6. 진행 단계
| 단계 | 내용 |
| 정부안 발표 | 2026.8.3. 「2026년 세제개편안」 발표(세제발전심의위원회) |
| 국회 제출 | 2026.9.3. 소득세법 일부개정법률안(정부, 의안번호 제2221042호) 제출 |
| 소관위원회 | 2026.9.4. 재정경제기획위원회 회부, 2026.9.28. 상정, 2026.9.29. 제5차 전체회의 제안설명·검토보고·대체토론 후 소위원회 회부 |
| 국회 통과·공포 | 미정(국회 심의 중) |
* 국회 심의 과정에서 세율·적용시기 등이 달라질 수 있으며, 법률 공포 후 내용을 다시 정리합니다.
※ 작성 기준일 현재의 법령과 과세관청, 법원의 해석을 단순 정리한 것으로, 개별 사안은 전문가와 상담하시기 바랍니다.
박재영
세무법인리치 WM지점 대표 세무사
서울특별시 송파구 가락로11길 34-1, 2층(석촌동, 리치빌딩)
M. 010.9991.9006
E. cta_pjy@naver.com
F. 0303.3441.9006
'세금 > 양도소득세' 카테고리의 다른 글
| [양도소득세 시행령 개정] 2026.10.1. 시행 소득세법 시행령 개정 정리 — 일시적 2주택 처분기한·상생임대·장기임대 양도기한 (0) | 2026.10.24 |
|---|---|
| [양도소득세 공익사업] 공익사업용 토지 등 양도소득세 감면 — 감면율·종합한도·신청 절차 정리 (조세특례제한법 §77) (0) | 2026.10.22 |
| 일반 주택과 상속 주택이 이미 있는 상황에서 상속 주택을 하나 더 받게 된 경우 비과세가 가능할까? (0) | 2024.05.15 |
| 상생임대주택에 대한 1세대 1주택의 특례 (0) | 2024.04.24 |
| 일시적 2주택 (소득령§155) - ② 상속 주택 일시적 2주택 (0) | 2024.03.12 |
박재영
세무법인리치 WM지점 대표 세무사
서울특별시 송파구 가락로11길 34-1, 2층(석촌동, 리치빌딩)
M. 010.9991.9006
E. cta_pjy@naver.com
F. 0303.3441.9006