세법 조문·예규·판례 정리노트

상속세·증여세예규·판례

비상장주식 순자산가치 산정 시 변제기가 확정되지 않은 임대보증금 등 장기성 채무는 회수기간 5년으로 보아 현재가치로 할인 평가(대법원-2025-두-34604, 2026.01.29.)
비상장주식 순자산가치 산정 시 변제기가 확정되지 않은 임대보증금 등 장기성 채무는 회수기간 5년으로 보아 현재가치로 할인 평가(대법원-2025-두-34604, 2026.01.29.)

핵심 요약 비상장주식 순자산가치를 산정할 때 평가기준일 현재 변제기가 확정되지 않은 임대보증금 등 장기성 채무는 회수기간 5년으로 보아 현재가치로 할인 평가해야 한다며 원심을 파기환송했습니다. 회수기간을 5년으로 보는 채무는 시설물이용권 입회금 등에 한정되지 않고 ‘입회금·보증금 등’에 포섭되는 장기성 채무 전반을 포함한다고 밝혔습니다. 합병에 따른 이익의 증여 사건에서, 공공건설임대주택 임대보증금과 매매예약 합의금 약 2,638억 원의 평가가 쟁점이었습니다. … 더 읽기
상속세·증여세조문 정리

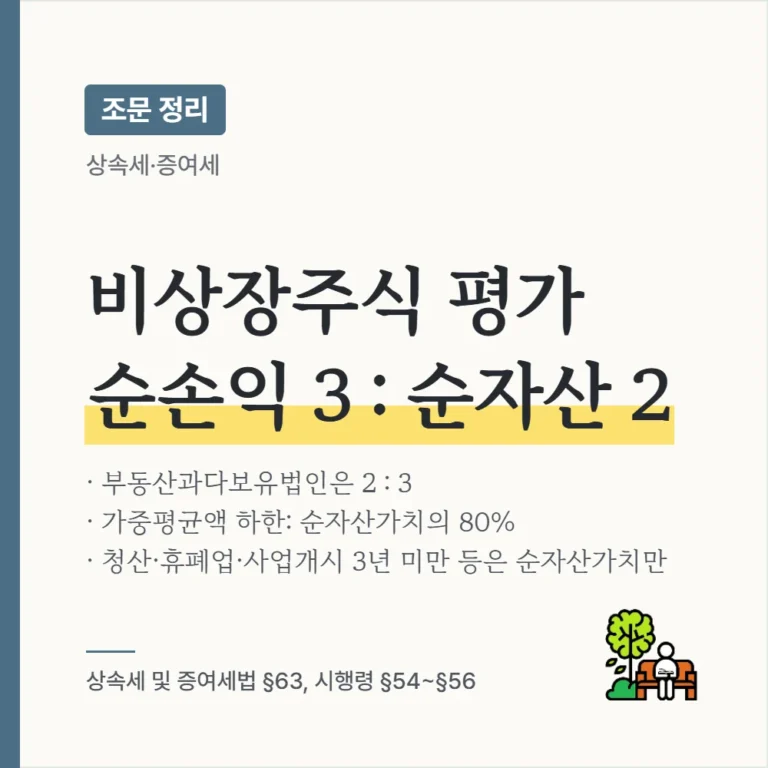
[상속세 비상장주식 평가] 비상장주식 보충적 평가 — 순손익가치·순자산가치 가중평균, 순자산가치 80% 하한, 순자산가치만으로 평가하는 경우 정리

[상속세 비상장주식 평가] 비상장주식 보충적 평가 — 순손익가치·순자산가치 가중평균, 순자산가치 80% 하한, 순자산가치만으로 평가하는 경우 정리

핵심 요약 상속세 및 증여세법 §63①1호나목은 상장주식(가목) 외의 주식등을 해당 법인의 자산과 수익 등을 고려해 대통령령으로 정하는 방법으로 평가하도록 정합니다. 원칙은 1주당 순손익가치와 순자산가치를 3과 2(부동산과다보유법인은 2와 3)로 가중평균하되, 그 가액이 순자산가치의 80%보다 낮으면 순자산가치의 80%로 합니다(시행령 §54①). 청산 중이거나 사업개시 후 3년 미만인 법인, 부동산·주식 비율이 80% 이상인 법인 등은 순자산가치로만 평가합니다(시행령 §54④, 부동산·주식 … 더 읽기

상속세·증여세예규·판례

비상장주식 순자산가액에서 빼는 부채는 회사가 종국적으로 부담할 것이 확실한 채무이고, 실질과세 원칙은 가장행위에 이르지 않은 조세회피행위에도 적용됨(대법원-2025-두-34044, 2025.12.24.)

비상장주식 순자산가액에서 빼는 부채는 회사가 종국적으로 부담할 것이 확실한 채무이고, 실질과세 원칙은 가장행위에 이르지 않은 조세회피행위에도 적용됨(대법원-2025-두-34044, 2025.12.24.)

핵심 요약 비상장주식 순자산가액에서 빼는 부채는 회사가 종국적으로 부담할 것이 확실한 채무이며, 실질과세 원칙은 가장행위에 이르지 않은 조세회피행위에도 적용된다고 판결했습니다(국승, 피고 패소 부분 파기환송). 피상속인이 보유한 비상장 에너지 회사의 성공불융자금 채무는 상속개시일 당시 불확정채무여서 순자산가액에서 공제할 수 없다는 원심 판단은 그대로 유지했습니다(원고 상고기각). 사망 약 한 달 전 해외 페이퍼컴퍼니에 해외법인 주식을 1주당 1달러에 넘긴 … 더 읽기