세법 조문·예규·판례 정리노트

상속세·증여세개정 추적

[상속세 가업상속공제 개정] 2026년 세제개편안(정부안) — 가업 정의 신설·경영기간 30년·공제한도 경영연수×20억원·사후관리 10년 등
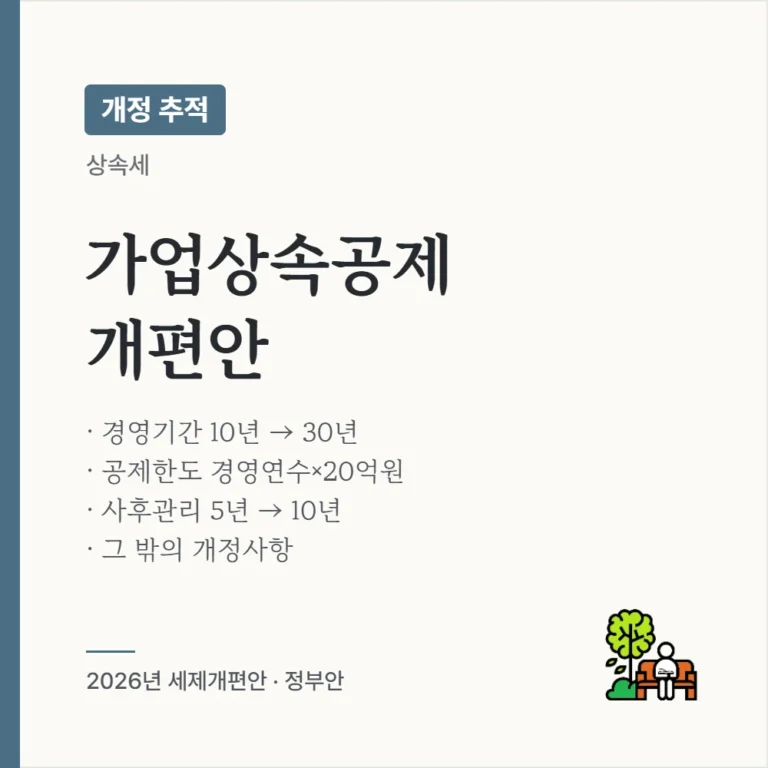
[상속세 가업상속공제 개정] 2026년 세제개편안(정부안) — 가업 정의 신설·경영기간 30년·공제한도 경영연수×20억원·사후관리 10년 등

핵심 요약 정부는 2026년 세제개편안에서 가업상속공제를 전문 기술·경영상 노하우를 보유한 기업 중심으로 개편하는 안을 냈습니다(정부안).  피상속인 경영기간 요건은 10년에서 30년으로(20년 이상이면 부족기간만큼 사후관리 연장), 상속인 가업종사 요건은 2년에서 5년으로 늘어납니다.  공제한도는 경영기간별 300억·400억·600억원에서 피상속인 경영연수×20억원(최대 1,000억원)으로 바뀌고, 사후관리 기간은 5년에서 10년으로 늘어납니다.  개정안은 모두 2027.7.1. 이후 상속이 개시되는 분부터 적용하는 것으로 되어 있습니다.  관련법령: 상속세 … 더 읽기
양도소득세개정 추적

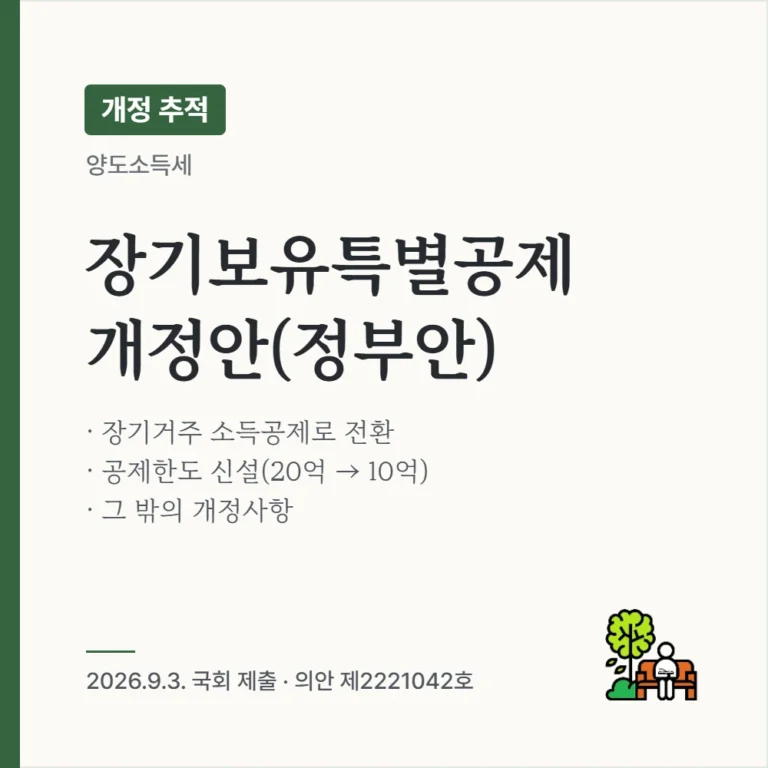
[양도소득세 장기보유특별공제 개정] 2026년 세제개편안(정부안) — 주택 장기거주 소득공제 전환·공제한도 신설·비사업용 토지 공제 배제 등

[양도소득세 장기보유특별공제 개정] 2026년 세제개편안(정부안) — 주택 장기거주 소득공제 전환·공제한도 신설·비사업용 토지 공제 배제 등

핵심 요약 2026년 세제개편안(정부안)은 주택의 장기보유특별공제를 거주기간 중심의 ‘장기거주 소득공제’로 바꾸고, 토지·주택 외 건물은 ‘장기보유 소득공제’로 나누는 내용입니다.  공제율은 2027년 유예 후 2028~2029년에 단계적으로 바꾸고, 공제한도(인별 연간·양도 물건별 각각)를 새로 두어 2028년 20억원, 2029년 이후 10억원으로 하는 안입니다.  정부안은 2026.9.3. 국회에 제출되었고, 재정경제기획위원회 상정 후 소위원회에 회부된 상태이며, 아직 확정된 법률이 아닙니다.  관련법령: 소득세법 §95②, … 더 읽기

양도소득세개정 추적

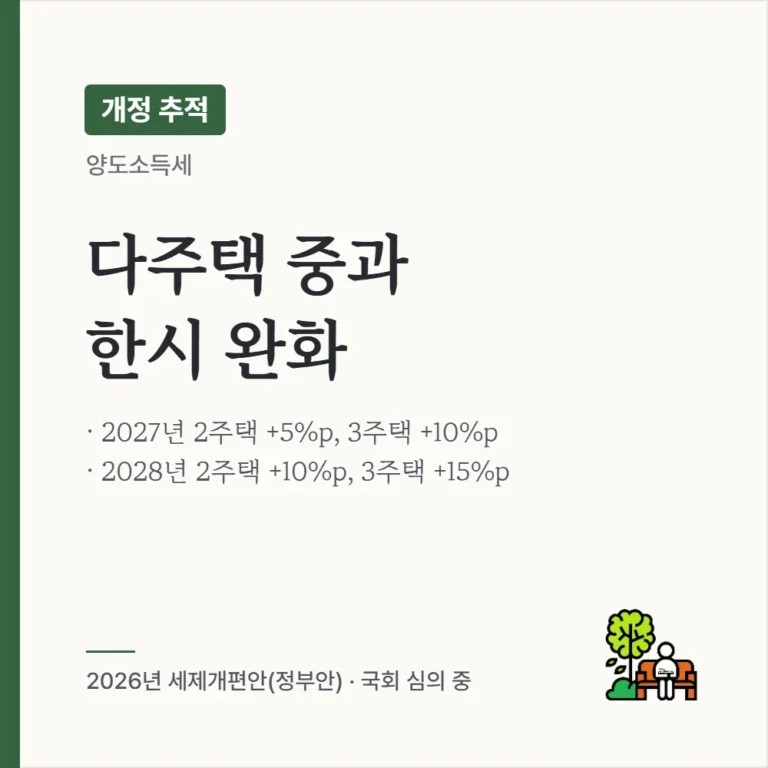
[양도소득세 중과 개정] 2026년 세제개편안(정부안) — 다주택자 조정대상지역 주택 중과세율 한시 완화(2027년 +5·10%p, 2028년 +10·15%p) 등

[양도소득세 중과 개정] 2026년 세제개편안(정부안) — 다주택자 조정대상지역 주택 중과세율 한시 완화(2027년 +5·10%p, 2028년 +10·15%p) 등

핵심 요약 2026년 세제개편안(정부안)은 다주택자가 2년 이상 보유한 조정대상지역 주택을 2027~2028년에 양도하면 중과세율을 한시적으로 낮추는 내용을 담고 있습니다.  1세대 2주택은 +20%p → 2027년 +5%p, 2028년 +10%p, 1세대 3주택 이상은 +30%p → 2027년 +10%p, 2028년 +15%p이며, 2029년부터는 현행 세율로 돌아갑니다.  2026.5.10.~12.31. 양도분도 2027.1.1. 이후 예정신고 또는 확정신고를 하는 경우 2027년 완화 세율을 적용하는 특례(법률안 부칙)가 함께 … 더 읽기