 세금공원 아카이브
핵심 요약
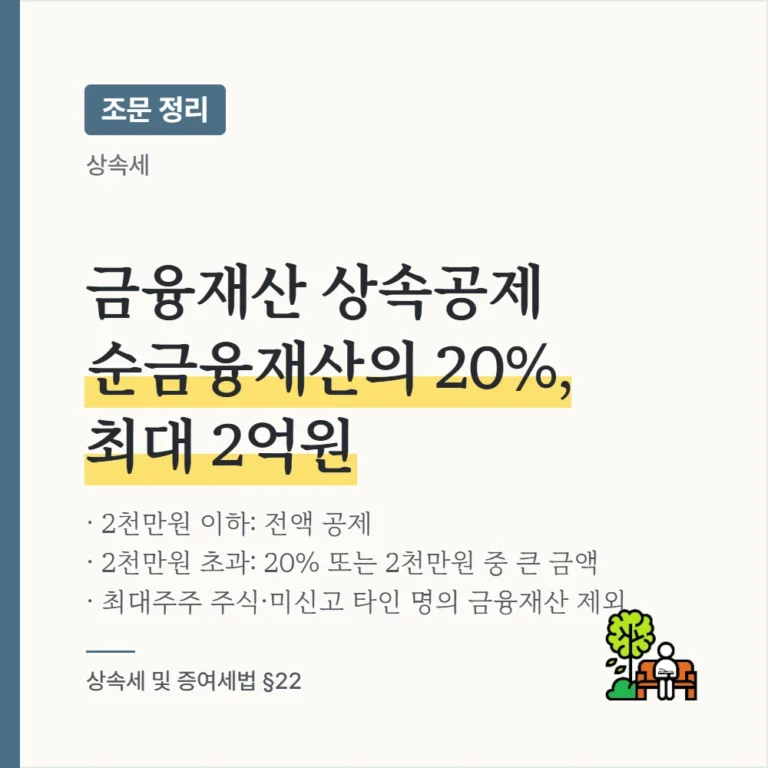
- 금융재산 상속공제는 상속재산 중 금융재산에서 금융채무를 뺀 순금융재산의 가액에 따라 일정 금액을 상속세 과세가액에서 공제하는 제도입니다.
- 순금융재산이 2천만원 이하이면 그 전액, 2천만원을 넘으면 20% 또는 2천만원 중 큰 금액을 공제하며, 공제액은 2억원을 한도로 합니다.
- 최대주주 등이 보유한 주식등과 상속세 신고기한까지 신고하지 않은 타인 명의의 금융재산은 금융재산에 포함되지 않습니다.
- 금융회사등이 아닌 각종 공제회의 예치금, 중소기업중앙회의 노란우산공제금은 금융재산에 해당하지 않는다는 국세청 해석이 있습니다.
관련법령: 상속세 및 증여세법 §22①·②, 상속세 및 증여세법 시행령 §19①~④, §10①, 상속세 및 증여세법 시행규칙 §8, 금융실명거래 및 비밀보장에 관한 법률 §2 1호
1. 금융재산 상속공제의 내용
거주자의 사망으로 상속이 개시되고, 상속개시일 현재 상속재산가액 중 금융재산의 가액에서 금융채무를 뺀 가액(순금융재산의 가액)이 있으면 일정 금액을 상속세 과세가액에서 공제합니다.
상속세 및 증여세법 제22조(금융재산 상속공제)① 거주자의 사망으로 상속이 개시되는 경우로서 상속개시일 현재 상속재산가액 중 대통령령으로 정하는 금융재산의 가액에서 대통령령으로 정하는 금융채무를 뺀 가액(이하 이 조에서 “순금융재산의 가액”이라 한다)이 있으면 다음 각 호의 구분에 따른 금액을 상속세 과세가액에서 공제하되, 그 금액이 2억원을 초과하면 2억원을 공제한다.
1. 순금융재산의 가액이 2천만원을 초과하는 경우: 그 순금융재산의 가액의 100분의 20 또는 2천만원 중 큰 금액
2. 순금융재산의 가액이 2천만원 이하인 경우: 그 순금융재산의 가액
* 공제 대상은 거주자의 사망으로 개시된 상속입니다(§22① 본문).
2. 공제금액
| 순금융재산의 가액 | 공제금액 |
|---|---|
| 2천만원 이하 | 순금융재산의 가액 전액 |
| 2천만원 초과 | 순금융재산의 가액의 100분의 20 또는 2천만원 중 큰 금액 |
| 한도 | 공제금액이 2억원을 초과하면 2억원 |
* 순금융재산의 가액 = 상속개시일 현재 상속재산가액 중 금융재산의 가액 − 금융채무(§22①).
3. 금융재산과 금융채무의 범위
1) 금융재산
금융재산은 금융회사등이 취급하는 금전 및 유가증권과, 시행규칙으로 정하는 주식등·회사채를 말합니다(상속세 및 증여세법 시행령 §19①).
| 구분 | 내용 |
|---|---|
| 금융회사등이 취급하는 것 시행령 §19① |
예금· |
| 비상장 주식등 시행규칙 §8 1호 |
거래소에 상장되지 않은 주식 및 출자지분으로서 금융회사등이 취급하지 않는 것 |
| 직접 발행 회사채 시행규칙 §8 2호 |
발행회사가 금융회사등을 통하지 않고 직접 모집하거나 매출하는 방법으로 발행한 회사채 |
* 금융회사등은 「금융실명거래 및 비밀보장에 관한 법률」 §2 1호에 따른 금융회사등입니다(시행령 §10②).
(1) 금융회사등이 아닌 기관의 공제금·예치금
금융재산은 금융회사등이 취급하는 것이어야 하므로, 금융회사등에 해당하지 않는 기관에 가입하거나 맡긴 재산은 공제 대상이 아닙니다. 국세청은 공제회 예치금과 노란우산공제금에 대해 다음과 같이 회신했습니다.
| 기관· |
회신 요지 | 문서번호 |
|---|---|---|
| 중소기업중앙회 노란우산공제 |
피상속인의 사망으로 중소기업중앙회로부터 지급받은 소기업· |
사전-2026-법규재산-0071 (2026.02.12.) |
| 한국교직원공제회 | 퇴직금을 예치한 교직원공제회 예치금은 공제 대상 아님 | 재산세과-357 (2011.07.25.) |
| 군인공제회 | 금융실명법 §2 1호의 금융기관이 아니므로 목돈수탁저축(1년 만기 정기예금)은 공제 대상 아님 | 상속증여세과-477 (2014.12.10.) |
| 대한지방행정공제회 | 금융회사등이 아니므로 한아름 목돈예탁 금액은 공제 대상 아님 | 사전-2020-법령해석재산-0230 (2020.06.04.) |
* 현행 「금융실명거래 및 비밀보장에 관한 법률」 §2 1호와 같은 법 시행령 §2가 정한 금융회사등에는 중소기업중앙회와 위 공제회들이 들어 있지 않습니다. 노란우산공제는 중소기업중앙회가 「중소기업협동조합법」 §115에 따라 운용하는 소기업·소상공인공제입니다.
2) 금융채무
금융채무는 시행령 §10①1호에 따라 입증된 금융회사등에 대한 채무를 말합니다(시행령 §19④). §10①1호는 금융회사등에 대한 채무는 해당 기관에 대한 채무임을 확인할 수 있는 서류로 증명하도록 정하고 있습니다.
4. 금융재산에서 제외되는 것
상속세 및 증여세법 제22조(금융재산 상속공제)② 제1항에 따른 금융재산에는 대통령령으로 정하는 최대주주 또는 최대출자자가 보유하고 있는 주식등과 제67조에 따른 상속세 과세표준 신고기한까지 신고하지 아니한 타인 명의의 금융재산은 포함되지 아니한다.
| 구분 | 내용 |
|---|---|
| 최대주주 등의 주식등 | 주주등 1인과 그의 특수관계인의 보유주식등을 합하여 그 합계가 가장 많은 경우의 해당 주주등 1인과 그의 특수관계인 모두가 보유한 주식등(시행령 §19②) |
| 미신고 타인 명의 금융재산 | 상속세 과세표준 신고기한(§67)까지 신고하지 않은 타인 명의의 금융재산 |
* §22② 중 ‘신고기한까지 신고하지 아니한 타인 명의의 금융재산’ 부분은 2015.12.15. 개정으로 들어간 문언입니다.
5. 공제 신청
금융재산 상속공제를 받으려는 자는 금융재산상속공제신고서를 상속세 과세표준신고와 함께 납세지 관할세무서장에게 제출해야 합니다(시행령 §19③).
※ 작성 기준일 현재의 법령과 과세관청, 법원의 해석을 단순 정리한 것으로, 개별 사안은 전문가와 상담하시기 바랍니다.
세무법인 리치 WM지점 업무 안내상속세 신고·세무조사 대응 — 주요 업무와 진행 순서 보기세무법인리치 WM지점대표세무사 박재영
- M
- 010.9991.9006
- E
- cta_pjy@naver.com
- F
- 0303.3441.9006
- A
- 서울특별시 송파구 가락로11길 34-1, 2층(석촌동, 리치빌딩)지도