관련법령: 소득세법 §88 6호, §89①3호, 소득세법 시행령 §154①
- 각각 1주택을 가진 父와 子가 주민등록상 같은 주소에 있어도 생계를 달리하면 별도세대로 봅니다.
- 따라서 父가 A주택을 양도할 때 1세대 1주택 비과세(소득세법 시행령 §154①)를 적용할 수 있습니다.
- 다만 1세대 해당 여부는 주민등록이 아니라 실질적인 생활관계로 판단하는 사실판단 사항입니다.
1. 예규내용
| 세목 | 양도 |
| 문서번호 | 사전-2026-법규재산-0691 [법규과-1525] |
| 생산일자 | 2026.06.18.(등록일자 2026.06.29.) |
父와 子가 주소지는 동일하나 생계를 달리하고 있는 경우 1세대 1주택 비과세 적용 여부
[ 요 지 ]
각각 1주택을 보유하고 있는 父와 子가 동일한 주소지에 주소를 두고 있으나 생계를 달리하는 경우 父와 子를 별도세대로 보아 父가 양도하는 A주택에 대해 1세대1주택으로 보아 소득령§154① 적용 가능함
1) 사실관계
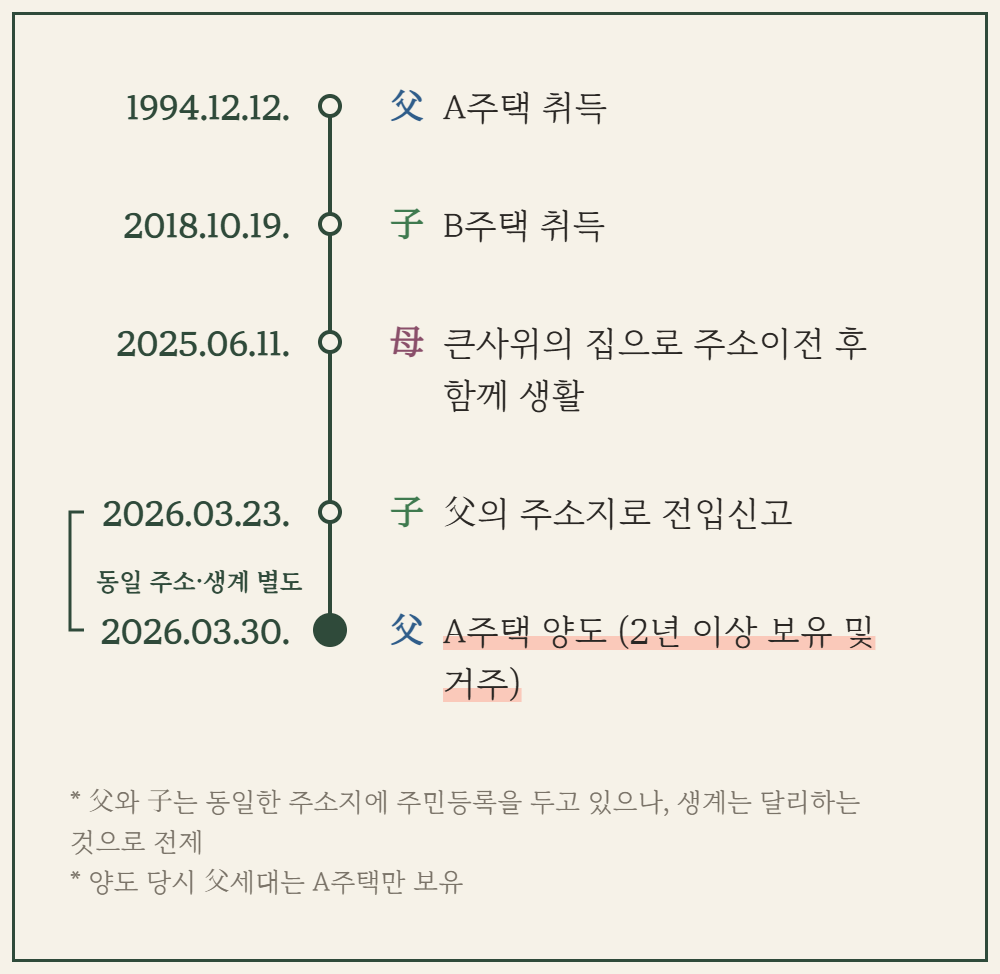
- 1994.12.12. 父, A주택 취득
- 2018.10.19. 子, B주택 취득
- 2025.06.11. 母, 큰사위의 집으로 주소이전 후 함께 생활
- 2026.03.23. 子, 父의 주소지로 전입신고
* 父와 子는 동일한 주소지에 주민등록을 두고 있으나, 생계는 달리하는 것으로 전제
- 2026.03.30. 父, A주택 양도(2년 이상 보유 및 거주)
* 양도 당시 父세대는 A주택만 보유하고 있음
2) 질의내용
父와 子가 주민등록상 동일한 주소지에 주민등록을 두고 있으나 생계를 달리하는 경우, 父가 소유하는 A주택 양도 시 1세대 1주택으로 보아 양도소득세 비과세를 적용받을 수 있는지 여부
3) 답변내용
귀 사전답변 신청의 사실관계와 같이, 父세대가 2년 이상 보유한 A주택을 양도하기 전에 1주택을 보유한 子가 父와 동일한 주소지에 전입신고하였으나 생계를 달리하는 경우 A주택의 양도에 대해 1세대 1주택으로 보아 「소득세법 시행령」 제154조제1항을 적용할 수 있는 것이나, 父와 子가 ‘1세대’에 해당하는지 여부는 실질적인 생활관계를 고려하여 사실판단할 사항으로 국세청 기존해석(서면인터넷방문상담5팀-1477, 2007.05.07.)을 참조하시기 바랍니다.
○ 서면인터넷방문상담5팀-1477, 2007.05.07.
「소득세법」 제89조 및 같은 법 시행령 제154조 규정에 따른 1세대 1주택 비과세 규정을 적용함에 있어 ‘1세대’란 거주자 및 그 배우자가 그들과 동일한 주소 또는 거소에서 생계를 같이하는 가족과 함께 구성하는 동일세대를 의미하는 것으로 ‘가족’이라 함은 거주자와 그 배우자의 직계존비속(그 배우자를 포함한다) 및 형제자매를 말하며, 취학ㆍ질병의 요양, 근무상 또는 사업상의 형편으로 본래의 주소 또는 거소를 일시퇴거한 자를 포함하는 것이며, ‘1세대’의 판정은 실질적인 생계를 같이하는 자를 뜻하는 것으로서 형식상의 주민등록내용에 불구하고 실질적인 생활관계 등을 고려하여 사실판단할 사항인 것입니다.
4) 관련 법령
| 조문 | 내용 |
| 소득세법 §88 6호 (1세대) |
거주자 및 그 배우자가 그들과 같은 주소 또는 거소에서 생계를 같이 하는 자(거주자 및 그 배우자의 직계존비속과 그 배우자, 형제자매. 취학·질병의 요양·근무상 또는 사업상 형편으로 일시 퇴거한 사람 포함)와 함께 구성하는 가족단위 |
| 소득세법 §89①3호 가목 (1세대 1주택 비과세) |
1세대가 1주택을 보유하는 경우로서 대통령령으로 정하는 요건을 충족하는 주택과 주택부수토지의 양도소득은 비과세(양도 당시 실지거래가액 합계 12억원 초과 고가주택은 제외) |
| 소득세법 시행령 §154① (1세대 1주택의 범위) |
1세대가 양도일 현재 국내에 1주택을 보유하고 보유기간이 2년 이상일 것(취득 당시 조정대상지역에 있는 주택은 보유기간 중 거주기간 2년 이상) |
* 국세법령정보시스템 원문의 관련 법령란에는 ‘소득세법 시행령 제155조【1세대1주택의 특례】’로 표기되어 있으나, 인용된 조문 내용은 소득세법 시행령 제154조제1항(1세대1주택의 범위)에 해당합니다.
※ 작성 기준일 현재의 법령과 과세관청, 법원의 해석을 단순 정리한 것으로, 개별 사안은 전문가와 상담하시기 바랍니다.
세무사 칼럼: https://blog.naver.com/cta_pjy
박재영
세무법인리치 WM지점 대표 세무사
서울특별시 송파구 가락로11길 34-1, 2층(석촌동, 리치빌딩)
M. 010.9991.9006
E. cta_pjy@naver.com
F. 0303.3441.9006
'세금 > 예규 및 판례' 카테고리의 다른 글
박재영
세무법인리치 WM지점 대표 세무사
서울특별시 송파구 가락로11길 34-1, 2층(석촌동, 리치빌딩)
M. 010.9991.9006
E. cta_pjy@naver.com
F. 0303.3441.9006