 세금공원 아카이브
핵심 요약
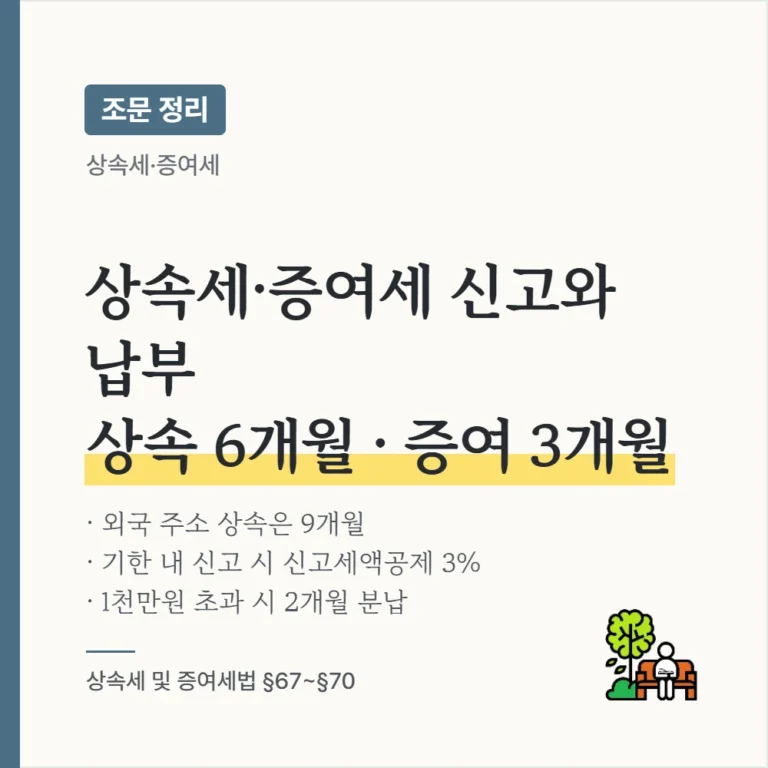
- 상속세 및 증여세법 §67·§68은 상속세는 상속개시일이 속하는 달의 말일부터 6개월, 증여세는 증여받은 날이 속하는 달의 말일부터 3개월 이내에 과세표준을 신고하도록 정합니다.
- 피상속인이나 상속인이 외국에 주소를 둔 경우 상속세 신고기한은 9개월이며, 유언집행자·상속재산관리인은 지정·선임된 날부터 기간을 계산합니다.
- 기한 내 신고하면 산출세액에서 일정 금액을 뺀 금액의 3%를 신고세액공제하고, 신고기한까지 자진납부하되 납부할 금액이 1천만원을 넘으면 2개월 이내 분납할 수 있습니다.
관련법령: 상속세 및 증여세법 §67①~⑤, §68①·②, §69①·②, §70①·②, 상속세 및 증여세법 시행령 §66①·②
1. 상속세 과세표준 신고
1) 신고기한
상속세 및 증여세법 제67조(상속세 과세표준신고)① 제3조의2에 따라 상속세 납부의무가 있는 상속인 또는 수유자는 상속개시일이 속하는 달의 말일부터 6개월 이내에 제13조와 제25조제1항에 따른 상속세의 과세가액 및 과세표준을 대통령령으로 정하는 바에 따라 납세지 관할세무서장에게 신고하여야 한다.
| 구분 | 신고기한 |
|---|---|
| 원칙(§67①) | 상속개시일이 속하는 달의 말일부터 6개월 이내 |
| 외국 주소(§67④) | 피상속인이나 상속인이 외국에 주소를 둔 경우 9개월 |
| 유언집행자· |
§67①의 기간 내에 지정되거나 선임되는 경우에 한정하여, 그 지정되거나 선임되는 날부터 기간을 계산 |
상속세 및 증여세법 제67조(상속세 과세표준신고)④ 피상속인이나 상속인이 외국에 주소를 둔 경우에는 제1항의 기간을 9개월로 한다.
2) 첨부 서류와 상속인 미확정
신고서에는 상속재산의 종류·수량·평가가액, 재산분할 및 각종 공제 등을 증명할 수 있는 서류 등 대통령령으로 정하는 것을 첨부해야 합니다(§67②).
신고기한까지 상속인이 확정되지 않은 경우에는 신고와 별도로 상속인이 확정된 날부터 30일 이내에 확정된 상속인의 상속관계를 적어 납세지 관할세무서장에게 제출해야 합니다(§67⑤).
2. 증여세 과세표준 신고
상속세 및 증여세법 제68조(증여세 과세표준신고)① 제4조의2에 따라 증여세 납부의무가 있는 자는 증여받은 날이 속하는 달의 말일부터 3개월 이내에 제47조와 제55조제1항에 따른 증여세의 과세가액 및 과세표준을 대통령령으로 정하는 바에 따라 납세지 관할 세무서장에게 신고하여야 한다. 다만, 제41조의3과 제41조의5에 따른 비상장주식의 상장 또는 법인의 합병 등에 따른 증여세 과세표준 정산 신고기한은 정산기준일이 속하는 달의 말일부터 3개월이 되는 날로 하며, 제45조의3 및 제45조의5에 따른 증여세 과세표준 신고기한은 수혜법인 또는 특정법인의 「법인세법」 제60조제1항에 따른 과세표준의 신고기한이 속하는 달의 말일부터 3개월이 되는 날로 한다.
| 구분 | 신고기한 |
|---|---|
| 원칙 | 증여받은 날이 속하는 달의 말일부터 3개월 이내 |
| 상장· |
정산기준일이 속하는 달의 말일부터 3개월이 되는 날 |
| 특수관계법인· |
수혜법인 또는 특정법인의 법인세 과세표준 신고기한이 속하는 달의 말일부터 3개월이 되는 날 |
* §45의3은 수혜법인의 사업연도 종료일을, §45의5는 거래한 날을 증여시기·증여일로 봅니다.
신고서에는 증여재산의 종류·수량·평가가액 및 각종 공제 등을 증명할 수 있는 서류 등 대통령령으로 정하는 것을 첨부해야 합니다(§68②).
3. 신고세액공제
§67 또는 §68에 따라 과세표준을 신고하면, 산출세액에서 아래 금액을 뺀 금액의 100분의 3을 공제합니다(§69).
| 구분 | 상속세(§69①) | 증여세(§69②) |
|---|---|---|
| 기준 세액 | 상속세산출세액(§27 세대를 건너뛴 상속 할증과세액 포함) | 증여세산출세액(§57 직계비속에 대한 증여 할증과세액 포함) |
| 빼는 금액 1호 | §74에 따라 징수를 유예받은 금액 | §75에 따라 징수를 유예받은 금액 |
| 빼는 금액 2호 | 이 법 또는 다른 법률에 따라 산출세액에서 공제되거나 감면되는 금액 | |
| 공제율 | 위 금액을 뺀 금액의 3% | |
4. 자진납부와 분납
1) 자진납부(§70①)
§67·§68에 따라 신고하는 자는 각 신고기한까지 산출세액에서 아래 금액을 뺀 금액을 납세지 관할 세무서, 한국은행 또는 우체국에 납부해야 합니다.
| 구분 | 빼는 금액 |
|---|---|
| 1호 | §69①1호(징수유예 금액) 및 2호(공제· |
| 2호 | 상속세: §69① 신고세액공제 금액 |
| 3호 | 증여세: §69② 신고세액공제 금액 |
| 4호~ |
§71 연부연납을 신청한 금액, §72의2 납부유예를 신청한 금액, §73 물납을 신청한 금액 |
* 연부연납의 요건·기간·가산금은 별도 조문 정리 글(상속세·증여세 연부연납)에서 정리했습니다.
2) 분납(§70②, 시행령 §66②)
납부할 금액이 1천만원을 초과하면 그 일부를 납부기한이 지난 후 2개월 이내에 분할납부할 수 있습니다. §71에 따라 연부연납을 허가받은 경우에는 분납할 수 없습니다.
| 납부할 세액 | 분납할 수 있는 세액 |
|---|---|
| 2천만원 이하 | 1천만원을 초과하는 금액 |
| 2천만원 초과 | 그 세액의 100분의 50 이하의 금액 |
* 자진납부는 신고와 함께 납세지 관할세무서장에게 납부하거나 「국세징수법」에 의한 납부서로 한국은행 또는 체신관서에 납부합니다(시행령 §66①).
※ 작성 기준일 현재의 법령과 과세관청, 법원의 해석을 단순 정리한 것으로, 개별 사안은 전문가와 상담하시기 바랍니다.
세무법인 리치 WM지점 업무 안내상속세 신고·세무조사 대응 — 주요 업무와 진행 순서 보기세무법인리치 WM지점대표세무사 박재영
- M
- 010.9991.9006
- E
- cta_pjy@naver.com
- F
- 0303.3441.9006
- A
- 서울특별시 송파구 가락로11길 34-1, 2층(석촌동, 리치빌딩)지도