 세금공원 아카이브
핵심 요약
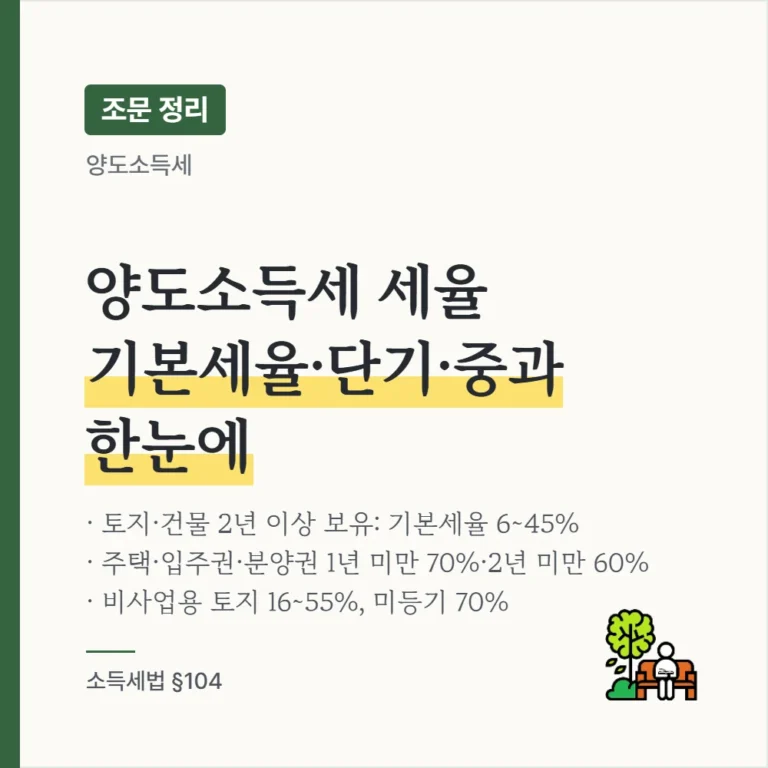
- 소득세법 §104는 양도소득과세표준에 적용할 세율을 자산 종류와 보유기간별로 정합니다.
- 2년 이상 보유한 토지·건물은 종합소득과 같은 기본세율(6~45%)을 적용하고, 2년 미만 보유는 40~50%(주택·조합원입주권·분양권은 60~70%) 단일세율을 적용합니다.
- 분양권은 보유기간 2년 이상이어도 60%이며, 비사업용 토지는 기본세율에 10%p를 더한 16~55%, 미등기양도자산은 70%입니다.
1. 세율 적용 원칙
소득세법 제104조(양도소득세의 세율)① 거주자의 양도소득세는 해당 과세기간의 양도소득과세표준에 다음 각 호의 세율을 적용하여 계산한 금액(이하 “양도소득 산출세액”이라 한다)을 그 세액으로 한다. 이 경우 하나의 자산이 다음 각 호에 따른 세율 중 둘 이상에 해당할 때에는 해당 세율을 적용하여 계산한 양도소득 산출세액 중 큰 것을 그 세액으로 한다.
하나의 자산에 여러 세율이 겹치면 각각 계산한 산출세액 중 큰 금액이 세액이 됩니다. 예를 들어 비사업용 토지를 1년 미만 보유하고 양도하면 두 세율로 각각 계산해 큰 쪽을 적용합니다.
2. 토지·건물·부동산에 관한 권리
1) 보유기간별 세율
| 구분 | 일반 토지· |
주택· |
|---|---|---|
| 2년 이상 보유(1호) | 기본세율(6~ |
기본세율(6~ 분양권은 60% |
| 1년 이상 2년 미만(2호) | 40% | 60% |
| 1년 미만(3호) | 50% | 70% |
* 1호의 대상은 §94①1호(토지·건물)·2호(부동산에 관한 권리)·4호(기타자산), 2호·3호의 대상은 §94①1호·2호 자산입니다. 주택에는 대통령령으로 정하는 부수토지를 포함합니다.
2) 기본세율(§55①)
| 과세표준 | 세율 |
|---|---|
| 1,400만원 이하 | 6% |
| 1,400만원 초과 5,000만원 이하 | 84만원 + 1,400만원 초과액 × 15% |
| 5,000만원 초과 8,800만원 이하 | 624만원 + 5,000만원 초과액 × 24% |
| 8,800만원 초과 1억5천만원 이하 | 1,536만원 + 8,800만원 초과액 × 35% |
| 1억5천만원 초과 3억원 이하 | 3,706만원 + 1억5천만원 초과액 × 38% |
| 3억원 초과 5억원 이하 | 9,406만원 + 3억원 초과액 × 40% |
| 5억원 초과 10억원 이하 | 1억7,406만원 + 5억원 초과액 × 42% |
| 10억원 초과 | 3억8,406만원 + 10억원 초과액 × 45% |
3) 세율 적용 시 보유기간 계산(§104②)
세율을 적용할 때 2호·3호의 보유기간은 자산의 취득일부터 양도일까지입니다. 다만 다음 경우에는 그 날을 취득일로 봅니다.
| 구분 | 세율 적용 시 취득일로 보는 날 |
|---|---|
| 상속받은 자산 | 피상속인이 그 자산을 취득한 날 |
| 배우자· |
증여자가 그 자산을 취득한 날 |
| 합병· |
피합병법인· |
* 상속받은 자산의 취득시기는 상속개시일입니다(소득세법 시행령 §162①5호). 피상속인이 취득한 날을 취득일로 보는 것은 세율을 적용할 때의 보유기간에 한정되고, 장기보유특별공제의 보유기간은 상속개시일부터 계산합니다(소득세법 §95④). 다만 가업상속공제가 적용된 비율에 해당하는 자산은 장기보유특별공제도 피상속인이 취득한 날부터 계산합니다(같은 항 단서).
3. 비사업용 토지·미등기양도자산
| 구분 | 세율 |
|---|---|
| 비사업용 토지(8호) | 기본세율 + 10%p(16~ |
| 비사업용 토지 과다보유법인 주식 등(9호) | §94①4호 다목· |
| 미등기양도자산(10호) | 70%. 토지· |
| 지정지역 비사업용 토지(④3호) | §104의2② 지정지역의 비사업용 토지는 8호 세율에 10%p를 더함. 보유기간 2년 미만이면 2호· |
4. 조정대상지역 주택 중과(§104⑦)
소득세법 제104조(양도소득세의 세율)⑦ 다음 각 호의 어느 하나에 해당하는 주택(이에 딸린 토지를 포함한다. 이하 이 항에서 같다)을 양도하는 경우 제55조제1항에 따른 세율에 100분의 20(제3호 및 제4호의 경우 100분의 30)을 더한 세율을 적용한다. 이 경우 해당 주택 보유기간이 2년 미만인 경우에는 제55조제1항에 따른 세율에 100분의 20(제3호 및 제4호의 경우 100분의 30)을 더한 세율을 적용하여 계산한 양도소득 산출세액과 제1항제2호 또는 제3호의 세율을 적용하여 계산한 양도소득 산출세액 중 큰 세액을 양도소득 산출세액으로 한다.
| 호 | 대상(조정대상지역 주택) | 가산 |
|---|---|---|
| 1호 | 대통령령으로 정하는 1세대 2주택에 해당하는 주택 | +20%p |
| 2호 | 1세대가 1주택과 조합원입주권 또는 분양권을 1개 보유한 경우의 해당 주택(대통령령으로 정하는 장기임대주택 등 제외) | +20%p |
| 3호 | 대통령령으로 정하는 1세대 3주택 이상에 해당하는 주택 | +30%p |
| 4호 | 1세대가 주택과 조합원입주권 또는 분양권을 보유하고 그 수의 합이 3 이상인 경우의 해당 주택(장기임대주택 등 제외) | +30%p |
* 중과 대상이 되는 1세대 2주택·3주택의 범위와 중과에서 제외되는 주택은 소득세법 시행령에서 정합니다. 중과 대상 주택(§104⑦ 각 호)은 장기보유특별공제 대상에서도 제외됩니다(소득세법 §95②).
5. 주식·파생상품·신탁 수익권
| 구분 | 세율 |
|---|---|
| 대주주 — 중소기업 외 법인 주식등 1년 미만 보유(11호 가목1) | 30% |
| 대주주 — 그 밖의 주식등(11호 가목2) | 과세표준 3억원 이하 20%, 3억원 초과 6천만원 + 3억원 초과액 × 25% |
| 대주주 아닌 자 — 중소기업 주식등(11호 나목1) | 10% |
| 대주주 아닌 자 — 그 밖의 주식등(11호 나목2) | 20% |
| 국외주식 등 §94①3호 다목(12호) | 중소기업 주식등 10%, 그 밖의 주식등 20% |
| 파생상품등(13호) | 20%(자본시장 육성 등을 위해 100분의 75 범위에서 대통령령으로 인하 가능, §104⑥) |
| 신탁 수익권(14호) | 3억원 이하 20%, 3억원 초과 6천만원 + 3억원 초과액 × 25% |
6. 한 해에 여러 자산을 양도한 경우(§104⑤)
같은 과세기간에 토지·건물·부동산에 관한 권리·기타자산을 둘 이상 양도하면 다음 두 금액 중 큰 것을 산출세액으로 합니다(감면액이 있으면 감면세액을 뺀 세액이 큰 쪽의 산출세액).
| 비교 1 | 과세기간의 양도소득과세표준 합계액에 기본세율(§55①)을 적용한 산출세액 |
|---|---|
| 비교 2 | §104①~ |
* 현행 소득세법(2026.1.1. 시행본) 문언 기준입니다. 각 호에서 대통령령에 위임한 세부 내용은 소득세법 시행령에서 정합니다.
7. 관련 질문
분양권을 2년 넘게 보유하고 팔면 양도소득세 세율이 낮아지나요?
분양권은 보유기간이 2년 이상이어도 양도소득과세표준의 60% 세율을 적용하고, 1년 미만 보유는 70%입니다(소득세법 §104①1호·2호·3호).
상속받은 토지를 1년 안에 팔면 단기양도 세율이 적용되나요?
단기양도 세율을 판단하는 보유기간은 상속받은 자산의 경우 피상속인이 그 자산을 취득한 날부터 계산합니다(소득세법 §104②1호).
비사업용 토지의 양도소득세 세율은 얼마인가요?
비사업용 토지는 기본세율에 10%p를 더한 16~55%의 누진세율을 적용합니다(소득세법 §104①8호).
※ 작성 기준일 현재의 법령과 과세관청, 법원의 해석을 단순 정리한 것으로, 개별 사안은 전문가와 상담하시기 바랍니다.
세무법인 리치 WM지점 업무 안내양도소득세·증여세 — 주요 업무와 진행 순서 보기세무법인리치 WM지점대표세무사 박재영
- M
- 010.9991.9006
- E
- cta_pjy@naver.com
- F
- 0303.3441.9006
- A
- 서울특별시 송파구 가락로11길 34-1, 2층(석촌동, 리치빌딩)지도