- 배우자 또는 직계존비속에게 양도한 재산은 양도한 때에 그 재산가액을 배우자 등이 증여받은 것으로 추정합니다.
- 특수관계인에게 양도한 재산을 양수자가 3년 이내에 당초 양도자의 배우자 등에게 다시 양도하면, 배우자 등이 증여받은 것으로 추정합니다(세액 비교 단서 있음).
- 경매·파산·공매로 처분된 경우나 대가를 받고 양도한 사실이 명백한 경우(시행령 §33③) 등에는 적용하지 않습니다.
관련법령: 상속세 및 증여세법 §44, 같은 법 시행령 §33
국토교통부는 2026.10.29. 「전국 주택 직거래 및 서울·경기 아파트 거래 기획조사 결과」를 발표했습니다. 2025년 3월부터 2026년 3월까지 신고된 전국 주택 직거래와 2026년 1분기 서울·경기 아파트 거래를 조사해 위법의심거래 678건을 적발했다는 내용입니다.
국토교통부는 특수관계인 간 직거래를 통해 이뤄지는 편법 증여 등을 단속하기 위해 2022년 하반기부터 매년 주택 직거래에 대해 기획조사를 하고 있다고 밝혔습니다.
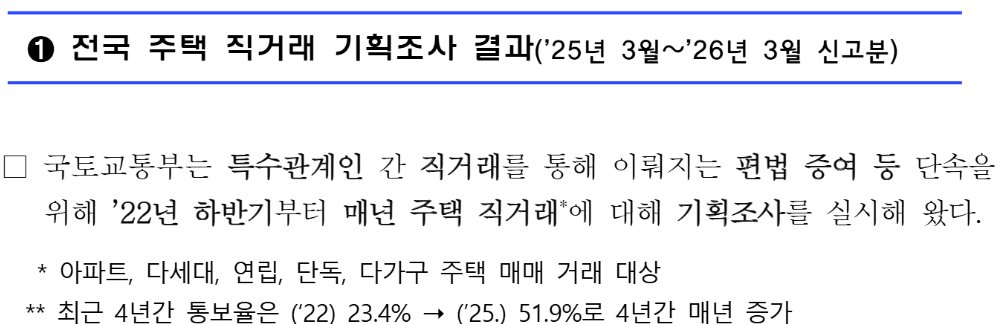
국토교통부 보도자료(2026.10.29.) 中
배우자나 직계존비속에게 재산을 양도하는 경우, 상속세 및 증여세법은 이를 증여로 추정하는 규정을 두고 있습니다. 이 글에서는 '배우자 등에게 양도한 재산의 증여 추정' 조문과 추정이 배제되는 경우를 정리합니다.
1. 배우자 등에게 직접 양도한 경우
배우자 또는 직계존비속(이하 '배우자등')에게 양도한 재산은 양도자가 그 재산을 양도한 때에 그 재산의 가액을 배우자등이 증여받은 것으로 추정*하여 배우자등의 증여재산가액으로 합니다.
| 대상 | 배우자 또는 직계존비속에게 양도한 재산 |
| 증여 시기 | 양도자가 그 재산을 양도한 때 |
| 증여재산가액 | 그 재산의 가액 |
* 추정: 법에서 어떤 사실이 있는 것으로 일단 인정하는 것으로, 납세자가 반대 사실을 입증하면 그 추정은 적용되지 않습니다. 반대 사실을 입증하더라도 그대로 적용되는 의제(‘~로 본다’)와 구별됩니다. 이 조문에서는 아래 3.의 대가를 받고 양도한 사실이 명백한 경우 등이 추정을 적용하지 않는 경우입니다.
2. 특수관계인을 거쳐 배우자 등에게 양도한 경우
특수관계인에게 양도한 재산을 그 특수관계인(양수자)이 일정 기간 안에 당초 양도자의 배우자등에게 다시 양도한 경우에도 증여로 추정합니다.
| 요건 | 특수관계인에게 양도한 재산을 양수자가 양수일부터 3년 이내에 당초 양도자의 배우자등에게 다시 양도 |
| 증여재산가액 | 양수자가 그 재산을 양도한 당시의 재산가액을 배우자등이 증여받은 것으로 추정 |
| 적용 제외 | 당초 양도자와 양수자가 부담한 소득세법상 결정세액 합계액이 배우자등이 증여받은 것으로 추정할 경우의 증여세액보다 큰 경우 |
| 양도소득세 | 이 규정으로 배우자등에게 증여세가 부과되면 당초 양도자와 양수자에게 그 재산 양도에 따른 소득세를 부과하지 않음 |
3. 증여 추정을 적용하지 않는 경우
재산이 아래 어느 하나에 해당하면 위 1·2의 증여 추정을 적용하지 않습니다.
| 처분 방식 | ① 법원의 결정으로 경매절차에 따라 처분된 경우 ② 파산선고로 처분된 경우 ③ 국세징수법에 따라 공매된 경우 ④ 증권시장을 통하여 유가증권이 처분된 경우(시간외시장 거래 등 시행령 §33②의 경우 제외) |
| 대가 지급이 명백한 경우 | 배우자등에게 대가를 받고 양도한 사실이 명백히 인정되는 경우로서 아래 중 하나 ① 등기·등록이 필요한 재산을 서로 교환한 경우 ② 해당 재산 취득을 위해 이미 과세(비과세·감면 포함)받았거나 신고한 소득금액 또는 상속·수증재산의 가액으로 대가를 지급한 사실이 입증되는 경우 ③ 해당 재산 취득을 위해 소유재산을 처분한 금액으로 대가를 지급한 사실이 입증되는 경우 |
* 위 1의 증여 추정 대상은 배우자와 직계존비속으로 한정됩니다.
※ 작성 기준일 현재의 법령·해석을 정리한 것으로, 개별 사안은 전문가와 상담하시기 바랍니다.
박재영
세무법인리치 WM지점 대표 세무사
서울특별시 송파구 가락로11길 34-1, 2층(석촌동, 리치빌딩)
M. 010.9991.9006
E. cta_pjy@naver.com
F. 0303.3441.9006
'세금 > 상속세 및 증여세' 카테고리의 다른 글
| [상속세 가업상속공제 개정] 2026년 세제개편안(정부안) — 가업 정의 신설·경영기간 30년·공제한도 경영연수×20억원·사후관리 10년 등 (0) | 2026.10.28 |
|---|---|
| [증여세 증여재산공제] 증여재산공제와 혼인·출산 증여재산공제 (0) | 2026.10.23 |
| [상속세 동거주택] 동거주택 상속공제 요건과 공제한도 정리 (0) | 2026.10.20 |
| 동거주택 상속공제 - 생각보다 적용 받기 까다로운 이유 (0) | 2024.04.17 |
박재영
세무법인리치 WM지점 대표 세무사
서울특별시 송파구 가락로11길 34-1, 2층(석촌동, 리치빌딩)
M. 010.9991.9006
E. cta_pjy@naver.com
F. 0303.3441.9006